Financer un parc informatique ne consiste pas seulement à différer une dépense. Pour une PME, une ETI ou un grand groupe, une solution adaptée permet d’équiper les collaborateurs, de déployer des logiciels et d’intégrer des services sans immobiliser une part excessive de la trésorerie. L’objectif est d’aligner les dépenses IT sur les usages réels, tout en préparant le renouvellement des équipements.
Financer l’IT pour gagner en visibilité budgétaire
L’achat comptant transforme immédiatement un projet informatique en CAPEX, c’est-à-dire en dépense d’investissement. Cette approche convient lorsque l’entreprise veut devenir propriétaire, prévoit de conserver durablement ses équipements et dispose des liquidités nécessaires. Elle implique toutefois de gérer le vieillissement du matériel, les remplacements imprévus et une sortie de trésorerie importante dès le départ.
Une solution de financement IT pour entreprise répartit plutôt le coût sur des échéances mensuelles ou trimestrielles. Selon le contrat, les loyers peuvent inclure le matériel, les licences, le déploiement, la maintenance ou des services managés. Les dépenses deviennent ainsi plus prévisibles et peuvent être pilotées comme des OPEX, c’est-à-dire des charges d’exploitation. Ce traitement dépend toutefois de la nature du contrat et des règles applicables à l’entreprise. Il doit donc être examiné avec la direction financière.
Raisonner en coût total de possession
Le prix d’achat d’un ordinateur, d’un serveur ou d’un smartphone ne résume pas son coût réel. Le TCO, ou coût total de possession, inclut aussi la configuration, les accessoires, le support utilisateur, les réparations, les temps d’arrêt, la gestion des actifs et la fin de vie. Une offre locative plus élevée en apparence peut donc être pertinente si elle évite des coûts dispersés, des tâches administratives et des remplacements non planifiés.
Le financement aide aussi à mieux lire la composition du parc. Il peut faire ressortir les équipements peu utilisés, les contrats de maintenance redondants et les renouvellements retardés qui pénalisent l’expérience des équipes. En rapprochant une redevance unifiée de l’inventaire, des usages et des incidents, la DSI et la direction financière suivent la qualité de service produite par chaque actif, plutôt qu’une simple liste d’achats.
Comparer les principaux modèles de financement informatique
Le choix dépend de la durée d’usage prévue, du besoin de propriété, de la variation des effectifs et de la capacité de l’entreprise à gérer elle-même la reprise des équipements. Les termes leasing et crédit-bail sont souvent employés ensemble, mais leurs options de fin de contrat peuvent différer. Elles doivent être vérifiées dans les conditions contractuelles.
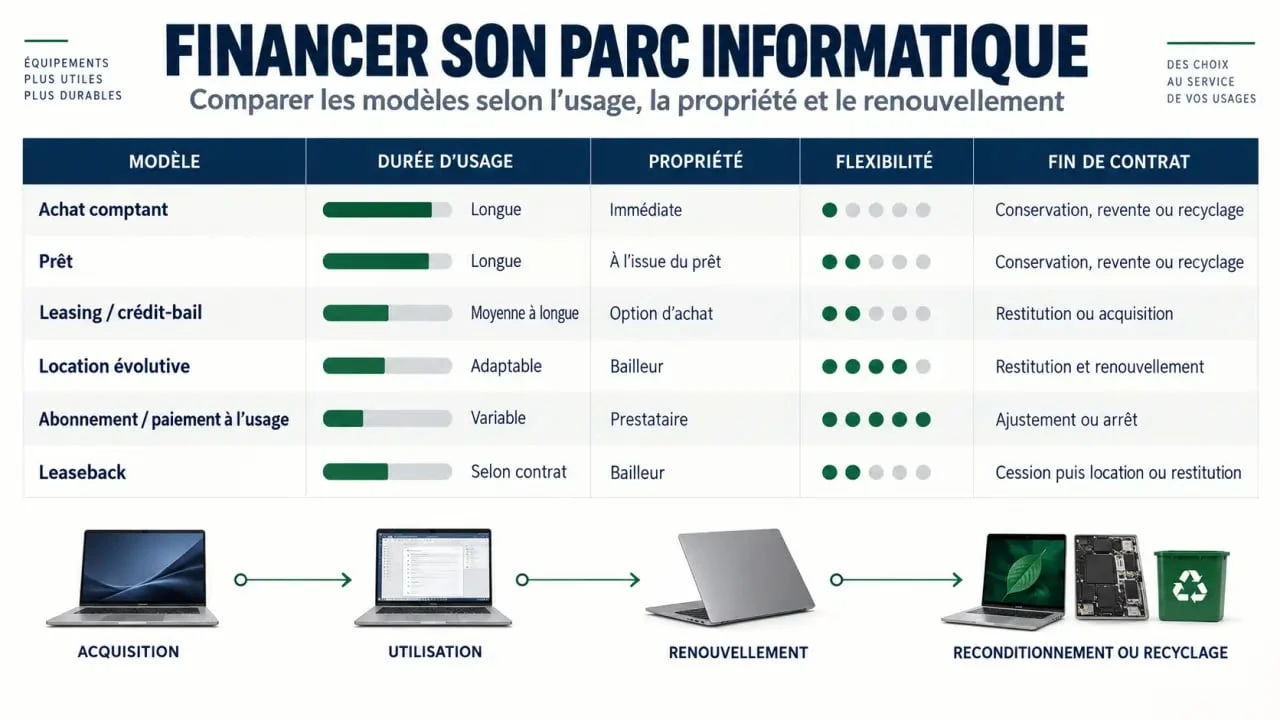
| Modèle | Usage pertinent | Point de vigilance |
|---|---|---|
| Achat comptant | Équipement conservé longtemps et budget disponible | Investissement initial et dépréciation à supporter |
| Prêt | Volonté de devenir propriétaire tout en étalant le paiement | Endettement et gestion complète du matériel |
| Leasing ou crédit-bail | Financement sur une durée définie avec des modalités prévues au contrat | Option d’achat, assurances et conditions de sortie |
| Location évolutive | Parc à renouveler régulièrement | Valeur résiduelle et règles de restitution |
| Abonnement ou paiement à l’usage | Besoins variables, services récurrents ou forte croissance | Mesure des usages et périmètre exact des services |
| Leaseback | Libérer des liquidités à partir d’actifs déjà détenus | Valeur des actifs repris et continuité des contrats |
Location évolutive, crédit-bail et paiement à l’usage
La location évolutive convient particulièrement aux ordinateurs portables, aux mobiles et aux équipements de workplace dont le cycle de renouvellement est prévisible. Le bailleur peut intégrer une valeur résiduelle en fin de contrat, en tenant compte de la valeur estimée de l’actif à restituer ou à reprendre. Cette formule évite de conserver trop longtemps un matériel devenu insuffisant ou coûteux à maintenir.
Le crédit-bail ou le leasing répond davantage à une logique de financement d’actif sur une durée définie, avec des conditions de rachat ou de restitution à préciser. Le paiement à l’usage convient lorsque la consommation varie, par exemple pour une capacité d’infrastructure, des terminaux temporaires ou des services délivrés à la demande. Cette formule suppose des indicateurs fiables pour vérifier que le paiement correspond bien à la consommation.
Inclure matériel, logiciels et services dans une même enveloppe
Un projet numérique ne s’arrête pas aux équipements. Une offre bien construite peut couvrir les postes de travail, les écrans, les imprimantes, les smartphones, les équipements réseau, les serveurs ou les infrastructures spécialisées. Elle peut aussi financer les logiciels, les licences, les abonnements, l’intégration, la configuration, la personnalisation, la maintenance, la réparation et les services managés. BNP Paribas Leasing Solutions mentionne notamment le financement à 100 % des logiciels.
Sécuriser la maintenance et la destruction des supports de données, Les recommandations officielles de la CNIL pour supprimer ou détruire efficacement les données personnelles avant de réutiliser, revendre ou jeter un support.
Regrouper ces éléments dans une redevance unique simplifie le suivi des fournisseurs et donne une vision plus cohérente du budget du projet. Il reste utile de distinguer, dans l’étude financière, ce qui relève de l’actif, du service récurrent et de la prestation ponctuelle. Cette séparation facilite l’arbitrage entre un contrat long pour le matériel et une formule plus flexible pour des licences susceptibles d’évoluer rapidement.
Préparer le dossier pour obtenir une proposition pertinente
Une demande précise accélère l’analyse. L’entreprise a intérêt à réunir la liste des équipements, les quantités, les fournisseurs envisagés, les services attendus, le calendrier de déploiement, la périodicité souhaitée et la durée d’usage cible. La direction financière doit aussi formuler son objectif prioritaire : préserver la trésorerie, réduire la charge administrative, accompagner une croissance rapide ou renouveler un parc vieillissant.
- Définir les populations concernées et les besoins liés aux sites multiples ou au télétravail ;
- Identifier les équipements existants susceptibles d’être repris en leaseback ;
- Préciser les niveaux de support, les garanties, les SLA et les assurances attendus ;
- Demander les modalités de rachat, de renouvellement et de restitution, ainsi que les frais éventuels.
Faire du cycle de vie un critère de décision financier et RSE
Le contrat le plus pertinent prévoit la suite dès la mise à disposition. À la fin de la période, l’entreprise peut restituer, renouveler ou, selon les conditions convenues, racheter les équipements. Les critères d’état du matériel, les responsabilités en cas de perte ou de dommage, la logistique de collecte et l’effacement sécurisé des données doivent être documentés avant la signature. Cette préparation limite les litiges et évite de conserver des actifs inutilisés dans les placards ou sur les sites distants.
Une gestion des assets associée au financement permet de tracer les équipements, leurs utilisateurs, leur état et leur échéance. Elle facilite les campagnes de renouvellement et soutient une démarche ITAD, qui couvre la récupération, le réemploi, le reconditionnement ou le recyclage des actifs informatiques. Les équipements reconditionnés peuvent aussi entrer dans un financement, à condition que leur état, leurs garanties et leur compatibilité avec les usages soient clairement qualifiés.
Choisir un partenaire sur la qualité du contrat, pas seulement sur le loyer
Comparer uniquement la mensualité peut masquer des écarts de service coûteux. Une analyse sérieuse porte sur le coût global, la souplesse d’ajout ou de retrait d’équipements, la valeur résiduelle, les règles de fin de contrat, l’accompagnement opérationnel et la transparence du suivi digital des coûts et des usages. Pour un objectif RSE, il est utile de demander la méthode de reprise, les filières de reconditionnement et, lorsque le prestataire le propose, un reporting CO2 sur le cycle de vie.
Avant de retenir une solution, sollicitez une étude fondée sur votre inventaire, vos contraintes de trésorerie et votre calendrier de renouvellement. Une proposition sur mesure doit rendre comparables les scénarios d’achat, de prêt et de location, en précisant les services inclus et toutes les options de sortie. Cette lecture complète permet de financer l’IT sans déplacer les coûts ni reporter les risques à la fin du contrat.