Publié par : Édouard Bonnet — Rédacteur en chef
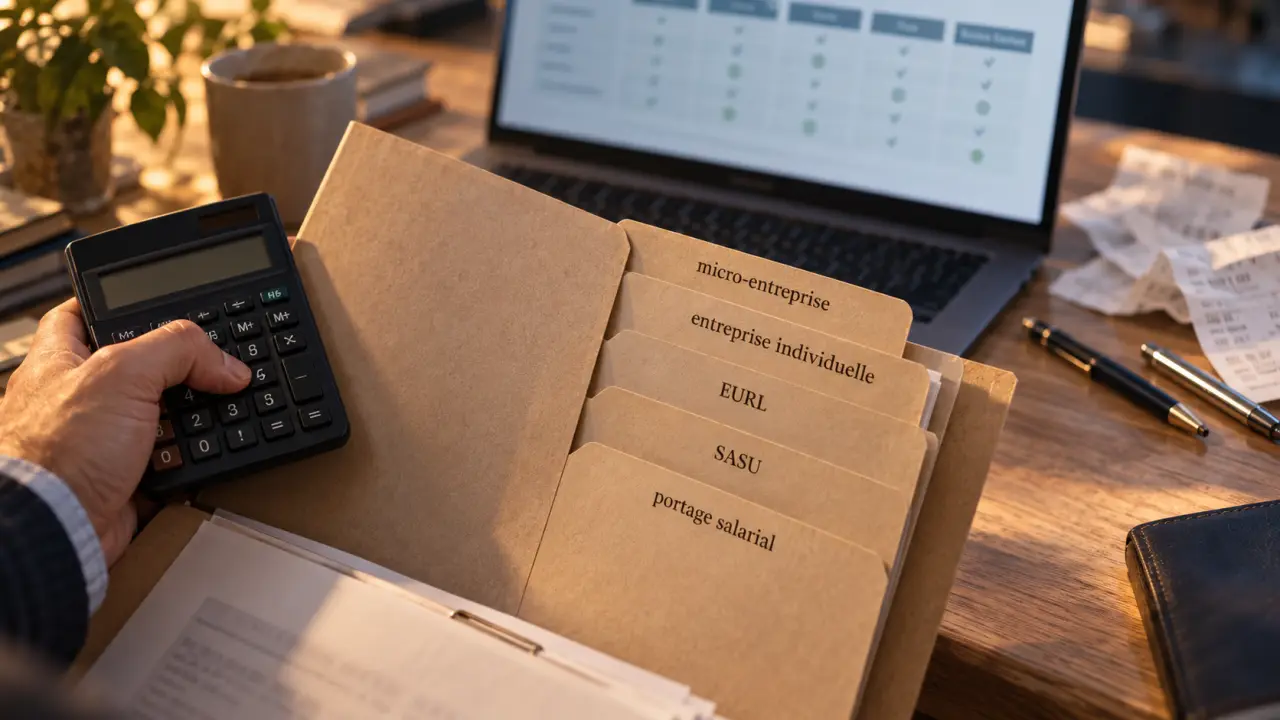
Il n’existe pas de statut idéal pour tous les freelances. Le choix dépend surtout de votre chiffre d’affaires, de vos frais professionnels, de votre besoin de protection sociale et de votre projet de développement. Pour tester une activité, la micro-entreprise est souvent la solution la plus simple. Lorsque les dépenses, les revenus ou les ambitions augmentent, l’entreprise individuelle, l’EURL ou la SASU méritent une comparaison précise. Le portage salarial répond à une autre logique : travailler de manière autonome tout en conservant un cadre salarié.
Freelance, forme juridique et régime fiscal : trois notions à distinguer
Le mot freelance décrit une manière de travailler. Vous trouvez vos clients, négociez vos missions et exercez pour votre compte. Ce terme ne désigne pas un statut juridique. Pour facturer légalement, vous devez choisir une structure, puis déterminer le régime fiscal et social qui s’y applique.
- La forme juridique définit le cadre de l’activité : entreprise individuelle, EURL ou SASU, par exemple.
- Le régime fiscal détermine la manière dont les bénéfices sont imposés, à l’impôt sur le revenu (IR) ou, dans certains cas, à l’impôt sur les sociétés (IS).
- Le régime social encadre les cotisations et la protection sociale : travailleur non salarié (TNS), assimilé salarié ou salarié porté.
La micro-entreprise n’est donc pas une société distincte. Il s’agit d’un régime simplifié de l’entreprise individuelle. Les déclarations et la comptabilité sont allégées, mais le fonctionnement repose sur le chiffre d’affaires encaissé, sans déduction des frais réels. Cette différence compte pour un consultant qui dépense peu, un designer qui achète du matériel ou un développeur qui sous-traite une partie de ses missions.
Depuis 2022, l’entrepreneur individuel bénéficie en principe d’une séparation entre son patrimoine professionnel et son patrimoine personnel. Cette protection n’est pas absolue. Les garanties personnelles, les dettes fiscales ou sociales et certaines fautes peuvent nécessiter une analyse particulière. L’EIRL, quant à elle, ne peut plus être créée depuis la loi du 14 février 2022.
Comparer les cinq solutions avant de se lancer
| Solution | Atout principal | Limite à anticiper | Protection sociale |
|---|---|---|---|
| Micro-entreprise | Création et gestion très simples | Plafonds, frais non déductibles au réel | Indépendant |
| Entreprise individuelle | Frais professionnels déductibles selon le régime | Gestion plus suivie que la micro-entreprise | TNS |
| EURL | Société structurée, cotisations souvent moins élevées | Comptabilité et formalités de société | TNS si le gérant associé est rémunéré |
| SASU | Souplesse et régime général pour le président rémunéré | Coût social de la rémunération | Assimilé salarié |
| Portage salarial | Bulletins de salaire et gestion déléguée | Commission et autonomie encadrée | Salarié |
La micro-entreprise pour valider rapidement une offre
La micro-entreprise convient bien au démarrage, au cumul avec un emploi salarié ou à une activité de services dont les dépenses restent faibles. Vous déclarez votre chiffre d’affaires et vos cotisations sont calculées sur les recettes encaissées. Pour les prestations de services commerciales ou artisanales, le taux cité est de 21,20 %, contre 25,60 % pour les activités relevant des BNC. L’imposition repose sur un abattement forfaitaire, qui peut atteindre 34 % pour certaines activités. Si vos dépenses réelles dépassent cet abattement, le régime devient moins favorable.
Le plafond de chiffre d’affaires annoncé pour les prestations de services est de 83 600 €, contre 203 100 € pour les activités commerciales. La franchise en base de TVA constitue un autre repère : 37 500 € pour les prestataires de services, avec un seuil de tolérance à 41 250 €. Ces seuils ne signifient pas qu’il faut créer une société au premier dépassement. Ils invitent toutefois à anticiper la TVA, la charge administrative et la rentabilité réelle de l’activité.
L’entreprise individuelle pour déduire ses coûts
L’entreprise individuelle classique ne crée pas de personne morale. Elle devient pertinente lorsque vous avez des achats, des logiciels, des déplacements, des assurances, de la sous-traitance ou des investissements à déduire. Contrairement à la micro-entreprise, le bénéfice imposable tient compte des charges réelles.
Cette possibilité s’accompagne d’une comptabilité et de déclarations plus techniques. L’entreprise individuelle reste cependant un compromis adapté à un freelance seul qui souhaite conserver un fonctionnement direct, sans subir les limites du micro-régime. Elle permet aussi de faire évoluer le traitement fiscal de l’activité en fonction de son niveau de dépenses.
EURL ou SASU : le choix de la rémunération et de la protection
Créer une EURL ou une SASU revient à constituer une société à associé unique, dotée d’une personnalité juridique distincte. Ces formes nécessitent des statuts, une comptabilité complète et des obligations annuelles. Elles conviennent lorsque l’activité se stabilise, que la trésorerie doit être pilotée ou que vous envisagez de recruter, de faire entrer un associé ou de céder l’entreprise.
L’EURL, une logique de dirigeant TNS
Dans une EURL, le gérant associé unique relève généralement du régime des travailleurs non salariés. Les cotisations sur la rémunération sont souvent moins élevées que dans une SASU, mais la couverture sociale est différente. Une prévoyance ou une mutuelle adaptée peut donc compléter cette protection.
L’EURL peut relever de l’IR ou opter pour l’IS selon sa situation. À l’IS, l’entreprise paie l’impôt sur ses bénéfices, tandis que la rémunération versée au gérant est ensuite traitée à son niveau personnel. Ce fonctionnement permet de distinguer le résultat conservé dans l’entreprise et le revenu effectivement perçu.
Le point de vigilance concerne les dividendes. En EURL, une partie peut entrer dans l’assiette des cotisations sociales selon les règles applicables. Il serait donc risqué de choisir cette forme uniquement pour « se payer en dividendes » sans réaliser une simulation complète intégrant la rémunération, la fiscalité et la protection sociale.
La SASU pour une couverture proche du salariat
Le président de SASU rémunéré est assimilé salarié et relève du régime général. Il reçoit des bulletins de salaire, ce qui apporte une protection sociale généralement plus proche de celle d’un salarié. Cette situation n’ouvre toutefois pas automatiquement des droits à l’assurance chômage.
Cette protection a un coût. La rémunération supporte des charges plus élevées que dans une EURL. La SASU est aussi appréciée pour sa souplesse statutaire et sa facilité d’évolution vers une SAS à plusieurs associés.
Elle peut être intéressante si vous ne vous versez pas de rémunération au début et préférez conserver de la trésorerie. L’absence de salaire peut néanmoins réduire votre protection sociale immédiate. Les dividendes obéissent à leur propre fiscalité et ne remplacent pas une réflexion sur le revenu disponible, la retraite et la prévoyance.
Le portage salarial : facturer sans créer immédiatement sa structure
Le portage salarial repose sur une relation tripartite entre vous, votre client et une société de portage. Vous réalisez la mission et négociez ses conditions commerciales. La société de portage facture le client, prélève ses frais de gestion, puis vous verse un salaire. Les commissions évoquées se situent entre 10 et 15 %, auxquelles s’ajoutent les cotisations liées au salariat.
Cette solution peut servir à tester un marché, à intervenir auprès de grands comptes qui exigent un fournisseur structuré ou à déléguer la gestion administrative. Elle permet de bénéficier d’un contrat de travail et, sous réserve de remplir les conditions applicables, des mécanismes attachés au salariat. En contrepartie, elle réduit le revenu net et ne convient pas à tous les métiers ni à tous les niveaux de marge.
Le portage peut aussi éviter une difficulté fréquente au démarrage : accepter une mission mal cadrée, oublier certains frais, sous-facturer le temps administratif, puis augmenter ses tarifs trop tard pour compenser. En décomposant dès la négociation le tarif journalier, les frais de gestion, les périodes sans mission, les congés et la protection souhaitée, vous obtenez un prix de vente plus réaliste. Cette méthode reste utile après le passage à une micro-entreprise ou à une société.
Choisir selon votre situation, puis préparer l’évolution
Pour une prestation de conseil avec peu de frais et un chiffre d’affaires encore incertain, la micro-entreprise reste souvent la solution la plus lisible. Si vos dépenses réduisent fortement votre marge ou si les plafonds se rapprochent, l’entreprise individuelle au réel permet d’ajuster l’imposition aux coûts réellement supportés.
Pour un projet structuré, l’EURL privilégie généralement l’efficacité du revenu de dirigeant TNS, tandis que la SASU favorise une protection sociale plus proche du salariat et une évolution du capital plus souple. Le portage, lui, répond à une priorité différente : conserver un contrat de travail sans créer immédiatement sa propre structure.
- Vous démarrez ou cumulez avec un CDI : la micro-entreprise peut convenir, sous réserve des clauses de votre contrat de travail et de votre obligation de loyauté.
- Vous avez des frais importants : l’entreprise individuelle au réel, l’EURL ou la SASU sont à étudier.
- Vous recherchez un cadre salarial : comparez le portage salarial et la SASU avec rémunération selon votre autonomie et votre budget.
- Vous préparez une association ou des recrutements : l’EURL et la SASU permettent de structurer le projet. La SASU est souvent privilégiée lorsque l’entrée d’investisseurs est envisagée.
- Vous percevez l’ARE : vérifiez les règles de cumul, de maintien ou de versement auprès de France Travail avant toute rémunération ou création.
Les formalités de création s’effectuent via le guichet unique de l’INPI. Avant de déposer votre dossier, établissez une prévision sur douze mois : chiffre d’affaires encaissé, frais, TVA, revenu personnel souhaité, périodes sans mission et niveau de couverture recherché.
Un expert-comptable ou un juriste pourra alors comparer des scénarios concrets, plutôt que recommander un statut sur la seule base des cotisations. Le meilleur choix est celui qui reste cohérent avec vos charges, votre protection sociale et l’évolution prévue de votre activité.