Publié par : Édouard Bonnet — Rédacteur en chef
Une startup peut afficher des ventes en hausse et manquer pourtant d’argent pour payer ses salaires, sa TVA ou un fournisseur stratégique. Pour éviter cette situation, la gestion de trésorerie doit devenir un rituel de pilotage : prévoir les entrées et sorties réelles, sécuriser les encaissements et décider assez tôt lorsqu’un financement devient nécessaire.
Ne confondez pas rentabilité, cash-flow et argent disponible
La rentabilité indique si l’activité crée de la valeur sur le papier : les revenus sont comparés aux charges, notamment via l’EBE ou l’EBITDA. La trésorerie correspond au cash effectivement présent ou attendu sur le compte bancaire. Entre une facture émise et son règlement, plusieurs semaines peuvent s’écouler. Cet écart fragilise de nombreuses jeunes entreprises, même lorsque leur activité progresse.
Le cash-flow correspond aux encaissements moins les décaissements sur une période donnée. Une prestation facturée aujourd’hui à un grand compte peut être rentable, mais ne produire aucun cash avant 30 à 45 jours, voire 60 jours. Pendant ce temps, les salaires, les abonnements logiciels, les charges et les fournisseurs doivent être réglés. Le chiffre d’affaires comptabilisé ne se transforme donc pas automatiquement en argent disponible.
Comprendre le BFR avant qu’il ne finance votre croissance
Le besoin en fonds de roulement (BFR) mesure l’argent immobilisé dans le cycle d’exploitation. Sa formule est la suivante : stocks moyens + créances clients moyennes - dettes fournisseurs moyennes. Plus les clients paient lentement, plus le BFR augmente. Les stocks excessifs ont le même effet : ils immobilisent une liquidité qui ne peut plus financer l’équipe ou l’acquisition de clients.
Le fonds de roulement correspond aux ressources durables disponibles après le financement des actifs immobilisés. La formule utile est simple : trésorerie nette = fonds de roulement - BFR. Une croissance rapide peut donc dégrader la trésorerie si elle génère plus de créances, de stocks ou de coûts avant d’apporter les encaissements correspondants. Suivre le BFR permet de repérer ce décalage avant qu’il ne devienne critique.
Construisez un prévisionnel basé sur les dates de paiement réelles
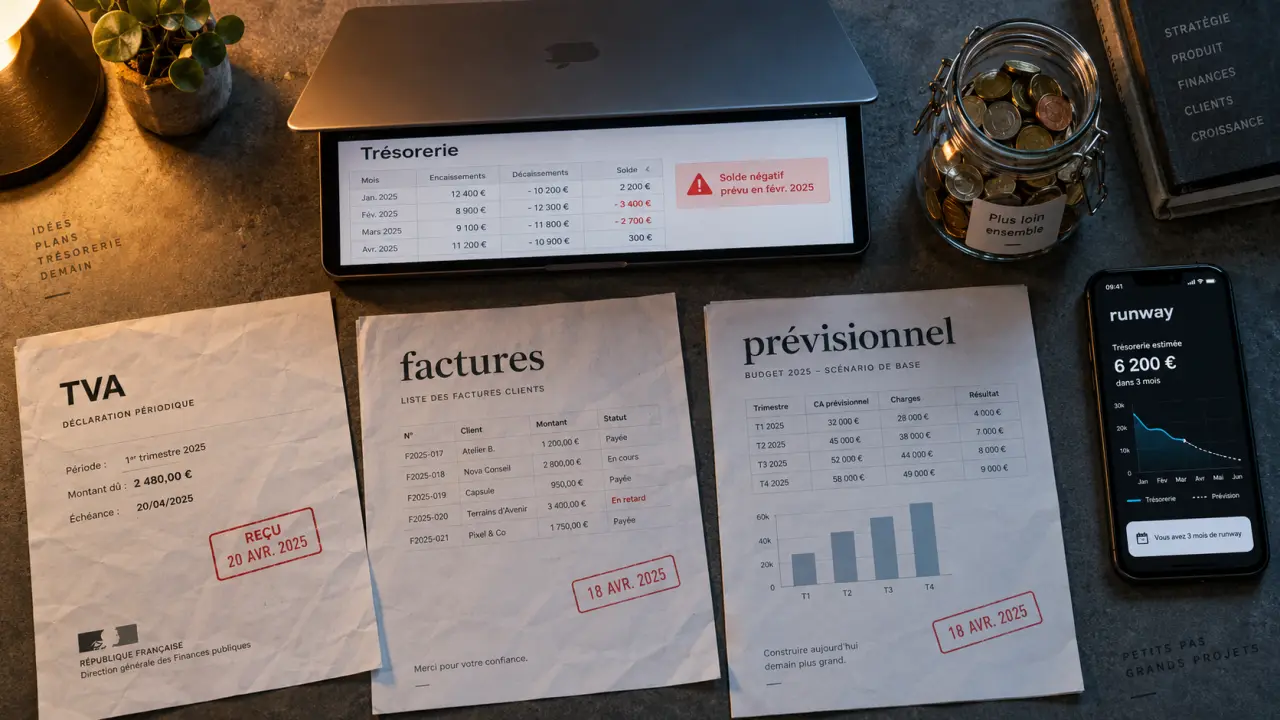
Un budget annuel ne suffit pas pour piloter le compte bancaire. Le prévisionnel de trésorerie doit détailler, mois par mois, les dates estimées d’entrée et de sortie de cash. Travaillez au minimum avec une visibilité de 3 à 6 mois, puis mettez le document à jour chaque semaine lorsque l’activité est instable. Cette fréquence permet d’intégrer un retard client, une dépense imprévue ou un changement de calendrier.
Calendrier officiel des échéances de TVA, Consultez les dates de dépôt et de paiement de vos déclarations de TVA dans votre espace professionnel.
| Rubrique | À prévoir | Point de vigilance |
|---|---|---|
| Encaissements | Factures clients, acomptes, abonnements, remboursements | Inscrire la date probable de règlement, pas la date de facture |
| Décaissements | Salaires, charges, fournisseurs, loyers, logiciels, impôts | Intégrer les échéances de TVA et les dépenses annuelles |
| Financement | Prêt, levée, subvention, apport en compte courant | Ne l’enregistrer qu’à une date suffisamment sécurisée |
| Solde de trésorerie | Solde initial + entrées - sorties | Repérer le premier mois où le solde devient critique |
Prévoir trois scénarios plutôt qu’un chiffre rassurant
Créez un scénario réaliste, un scénario optimiste et un scénario pessimiste. Dans le pessimiste, décalez certains encaissements, réduisez les ventes attendues ou ajoutez une dépense imprévue. L’objectif n’est pas de prédire l’avenir avec exactitude, mais de savoir quand agir si une hypothèse se dégrade. Le scénario pessimiste sert notamment à fixer un seuil d’alerte et à préparer une décision de réduction des dépenses ou de financement.
La TVA mérite une ligne séparée. Ce n’est pas un revenu disponible : elle peut créer une sortie importante à une date précise. Même logique pour les charges sociales, les renouvellements d’assurance, les commissions de plateformes et les dépenses de recrutement. Un prévisionnel fiable traite ces montants TTC et selon leur date effective de paiement. Les dépenses annuelles doivent aussi être réparties dans le calendrier au moment où elles seront réellement réglées.
Réduisez le délai entre la vente et l’encaissement
La première réponse à la question « comment optimiser la gestion de trésorerie d’une jeune startup » se trouve souvent dans le processus commercial. Une vente non facturée, une facture incomplète ou une relance tardive représentent du cash inutilement bloqué. Le suivi doit donc relier les équipes commerciales, la facturation et la personne chargée du recouvrement.
Facturer au bon moment et sécuriser les engagements
Facturez dès l’expédition pour un produit ou dès le déclenchement de la prestation pour un service, lorsque le contrat le permet. Pour les missions longues, la facturation à l’avancement limite le risque de financer vous-même le projet. Un découpage de type 50 % au démarrage, 25 % au milieu et 25 % à la fin répartit l’effort de trésorerie entre les deux parties.
Avant d’accorder un délai de paiement, qualifiez le client : interlocuteur comptable identifié, bon de commande, conditions générales de vente acceptées et capacité de paiement cohérente avec le montant. Pour les contrats importants, cette politique de crédit est aussi utile que la négociation commerciale elle-même. Un acompte peut également réduire le montant de cash à avancer, lorsque les conditions de vente le permettent.
Mettre les relances sur pilote automatique
Chaque facture doit avoir un responsable, une date d’échéance et un statut visible dans le CRM ou dans un logiciel de facturation. Une séquence de relance peut être planifiée à J+1, J+7, J+15, J+30 et J+60. Commencez par un message factuel, puis privilégiez l’appel direct dès qu’un retard persiste : il permet souvent d’identifier un litige, une facture manquante ou un circuit de validation bloqué.
Les équipes fondatrices considèrent parfois la relance comme un sujet administratif. C’est une véritable politique de crédit : laisser un client payer plus tard revient à lui avancer de la trésorerie. L’automatisation réduit les oublis, mais ne remplace pas le suivi personnalisé des montants significatifs. Une facture échue doit rester visible jusqu’à son règlement ou jusqu’à la résolution documentée du litige.
Protégez les sorties sans couper les investissements utiles
Réduire les dépenses ne signifie pas arrêter toute ambition. Il s’agit de distinguer ce qui maintient l’activité, ce qui accélère une traction démontrée et ce qui relève d’une hypothèse encore non validée. Chaque euro engagé doit avoir un propriétaire, une date de réexamen et, si possible, un résultat attendu. Cette méthode évite les coupes uniformes qui affaiblissent aussi les dépenses utiles.
Une startup a intérêt à examiner ses abonnements, ses prestataires, ses budgets média et ses dépenses de recrutement à fréquence régulière. Les dépenses récurrentes deviennent facilement invisibles. Pour les fournisseurs, négociez des délais compatibles avec votre cycle d’encaissement, sans fragiliser une relation essentielle. Les délais légaux fournisseurs évoqués sont de 30 ou 60 jours selon les cas ; vérifiez toujours les conditions applicables à votre situation.
Imaginez la trésorerie comme un paravent mobile entre l’entreprise et les aléas : il ne bloque pas la croissance, mais il révèle ce qui se trouve derrière chaque dépense. En séparant les coûts incompressibles, les engagements contractuels et les expérimentations réversibles, le dirigeant peut décider quoi ralentir sans désorganiser l’ensemble. Cette lecture par couches de dépenses est plus utile qu’une coupe uniforme, qui peut supprimer un canal rentable tout en conservant des coûts sans impact.
Suivez les signaux d’alerte et choisissez le bon financement
Le tableau de trésorerie doit être complété par quelques indicateurs simples. Le burn rate mesure la consommation nette de cash sur un mois. Le runway indique le nombre de mois pendant lesquels la startup peut continuer avec sa trésorerie disponible. Un runway inférieur à 6 mois signale qu’il faut envisager sans tarder des actions correctrices ou un financement.
- MRR et ARR : revenus récurrents mensuels et annuels, particulièrement utiles en SaaS.
- Créances échues : montants dus au-delà de leur date de paiement.
- BFR : son évolution révèle si la croissance consomme plus de cash.
- CAC et LTV : ils aident à vérifier que l’acquisition client reste soutenable ; un ratio LTV/CAC supérieur à 1 est présenté comme un signal favorable.
Lorsque le besoin est ponctuel et adossé à des factures, l’affacturage ou une facilité de caisse peuvent répondre à une tension de court terme, avec un coût à comparer. La dette bancaire préserve le capital mais peut exiger des garanties et une capacité de remboursement. Une levée de fonds apporte des moyens importants, mais dilue les associés. Enfin, les subventions, le CIR, le statut JEI ou d’autres aides peuvent constituer des solutions non dilutives, sous réserve de respecter les conditions d’éligibilité en vigueur.
Le bon réflexe consiste à rechercher un financement avant l’urgence, avec un prévisionnel, des scénarios et une explication claire de l’usage des fonds. Une gestion de trésorerie rigoureuse ne supprime pas les risques ; elle donne le temps de les traiter avec des choix plutôt qu’avec des contraintes. La priorité est de conserver une visibilité suffisante pour agir avant que le solde bancaire ne devienne critique.